TRI KLJUČNE VELIČINE KOD KREDITNOG ZADUŽIVANJA
6. listopada 2026.DOBAVLJAČKI FAKTORING – dobar proizvod koji u krivom kontekstu postaje loš proizvod (aktualni domaći primjer)
17. listopada 2026.Radim na financiranju poduzeća čiji je biznis projektno orijentiran. Cilj poduzeća je rast, ali nema potrebe za CapExom, već za radnim kapitalom. U svakom trenutku je poduzeće aktivno na više od 10 projekata / gradilišta. Svaki projekt ima svoju cash flow dinamiku, što znači da ako se poklopi nepovoljna dinamika, može doći do problema s plaćanjima.
Kako u ovakvom kontekstu planirati rast? Koliko novca, a time i kredita treba?
Pouzdati se u točnu procjenu dinamike 10-20 projekata je iluzorno. Da, znamo kad koji projekt po terminskom planu počinje i završava. Međutim, praksa će nas demantirati već idući dan, a kamoli mjesec. Ali to ipak ne znači da procjenu ne treba napraviti. Treba procijeniti koliki je najgori mogući efekt na cash flow i likvidnost u slučaju nepovoljne dinamike.
Kad dođemo do projekcije najgoreg scenarija, tj. najvećeg gapa u likvidnosti, e onda na to treba nadodati još malo rezerve. 😊
Mi smo tako temeljem projekcija došli do brojke X, ali mi nešto ipak nije dalo mira. Da, logika je tu, ali kad vidim koliko je varijabli u igri, nisam bio skroz komforan s tom brojkom. Na kraju smo završili na X + 30%. Tih 30% nije došlo iz vedra neba, već se temelji na iskustvu. S druge strane, da smo htjeli još povećati brojku, teško da bi prošlo jer postoje ograničenja koliko se u banci može dobiti po uvjetima na koje ciljamo.
Ako se sjećate priče da postoje 1️⃣ iznos koji je banka spremna odobriti, 2️⃣ iznos koji stvarno treba i 3️⃣ iznos koji cash flow može nositi, onda je iz ovog jasno da smo napravili domaću zadaću i izračunali iznose pod 2 i 3. Sad ostaje testirati bankarsko tržište i definirati iznos pod 1.
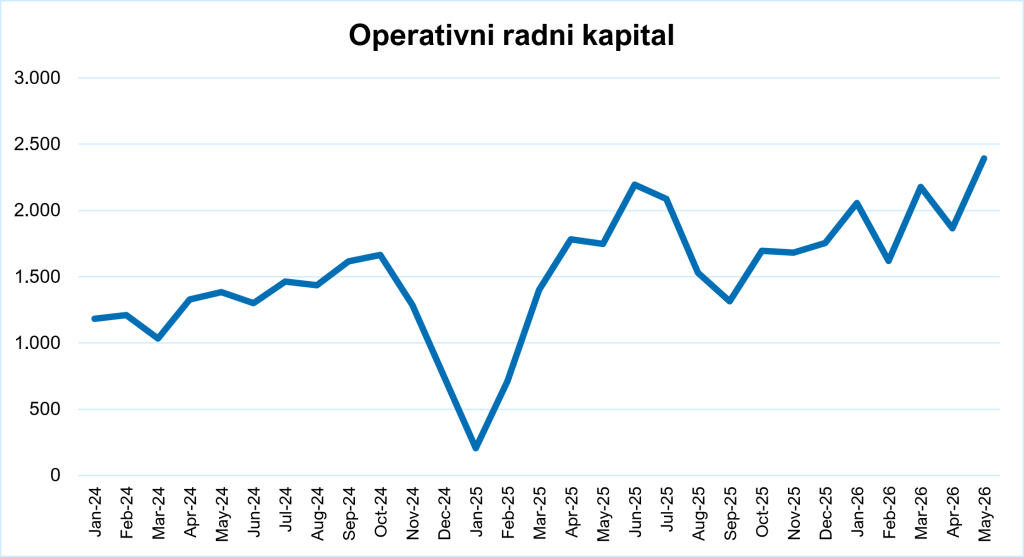
Razumijevanje volatilnosti u radnom kapitalu na mjesečnoj razini je kod ovakvih biznisa ključno, no u praksi često vidim da se volatilnost slabo procjenjuje. Bankari taj dio na mjesečnoj razini ne mogu ni vidjeti jer nemaju podatke, ali realno ni ne pitaju baš da im se pokaže… Još uvijek prevladava planiranje samo profitabilnosti i EBITDA-e. Samo što izdane i primljene fakture imaju svoju dinamiku naplate/plaćanja, koja je drugačija od one prihoda i rashoda. Sve se još potencira kad istovremeno i značajno raste broj projekata.
Ovo na slici je primjer kako izgleda operativni radni kapital drugog klijenta na mjesečnoj razini. Ono što nam ovakvo poznavanje trendova govori je koliki su najveći gapovi i onda lakše dolazimo do odgovora kako ih umanjiti, počevši od drugačijeg ugovaranja projekata do osiguravanja financiranja. Osim toga, MORAMO imati dovoljnu rezervu likvidnosti da bi izdržali bilo kakve poremećaje.
Ako i vas zanima kako posložiti strukturu financiranja koja odgovara cash flowu vašeg poduzeća i osigurati dovoljno likvidnosti, u narednih mjesec dana imam prostora za jedan projekt dizajniranja optimalne strukture financiranja.